Si vous n’avez pas encore lu les étapes une et deux de ce blog, je vous recommande de le faire avant de commencer cette rubrique. Les choses sérieuses (mais compréhensible) commencent et il y a quelques notions de base à comprendre, telles que l’inflation, les taux d’intérêt sur son compte épargne ou encore les bases de l’épargne par investissement pour tout public.
Ensuite, nous verrons les moyens simples et les plus avantageux de Suisse en ce qui concerne l’épargne, incluant la notion de diversification. L’idée est de ne pas laisser votre argent dormir, ou plutôt de ne pas le laisser perdre de sa valeur, simplement par manque de connaissances sur ces mécanismes de base.
L’inflation : L’ennemi silencieux de votre pouvoir d’achat
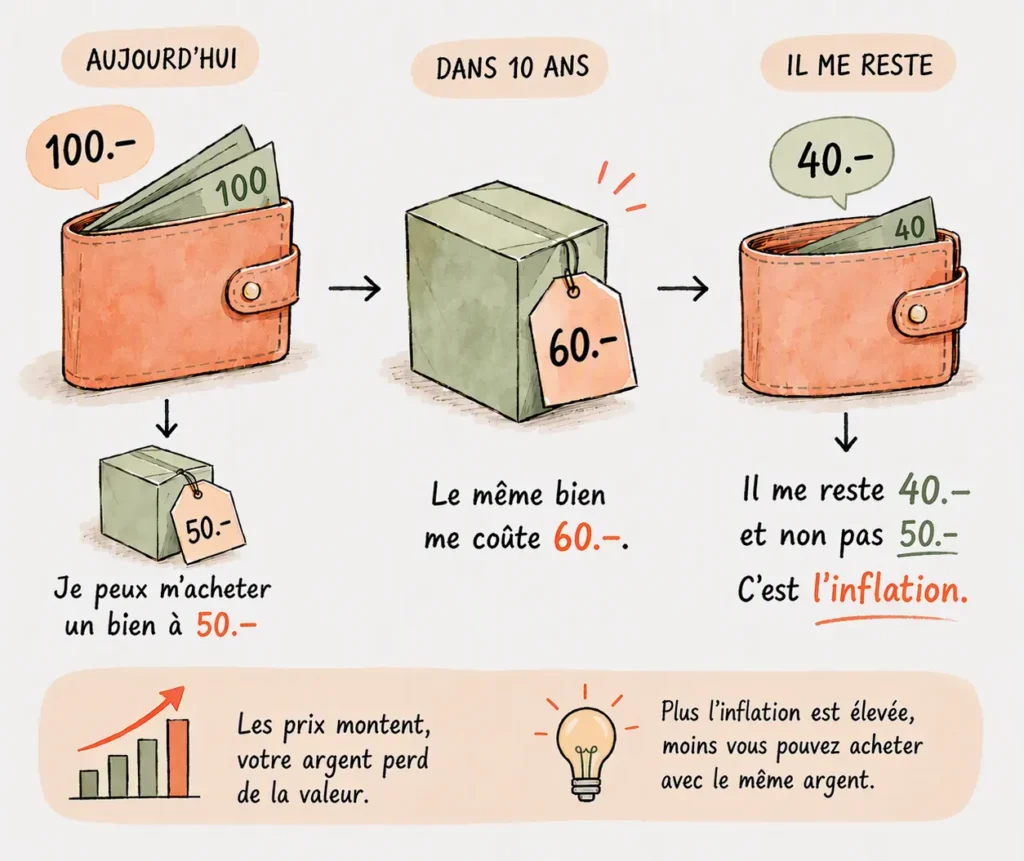
L’inflation représente la hausse générale des prix des biens et des services au fil du temps. En Suisse, elle est mesurée officiellement par l’Indice des Prix à la Consommation (IPC). Même si le Franc suisse bénéficie d’une stabilité historique remarquable par rapport à l’Euro ou au Dollar, l’inflation continue d’éroder silencieusement la valeur de vos économies.
Le mécanisme de l’érosion monétaire
Lorsque l’inflation annuelle s’établit par exemple à 2 %, un montant de 10’000 francs déposé sur un compte courant non rémunéré conserve sa valeur nominale, mais perd sa valeur réelle. Au bout de cinq ans, ces 10’000 francs n’ont plus que le pouvoir d’achat équivalent à environ 9’000 francs d’aujourd’hui. Par conséquent, laisser dormir des sommes excessives sur un compte bancaire classique équivaut à accepter une perte de pouvoir d’achat garantie.
Le rôle de la Banque Nationale Suisse (BNS)
Pour maintenir la stabilité des prix, la Banque Nationale Suisse (BNS) ajuste son taux directeur. Lorsque la BNS augmente ses taux pour juguler l’inflation, les établissements bancaires mettent souvent plusieurs mois à répercuter cette hausse sur la rémunération des comptes épargne de leurs clients. Il devient donc indispensable de comparer les offres pour capter la rémunération du cash la plus avantageuse.
L’art de la sécurité avant l’ambition : Le matelas de sécurité
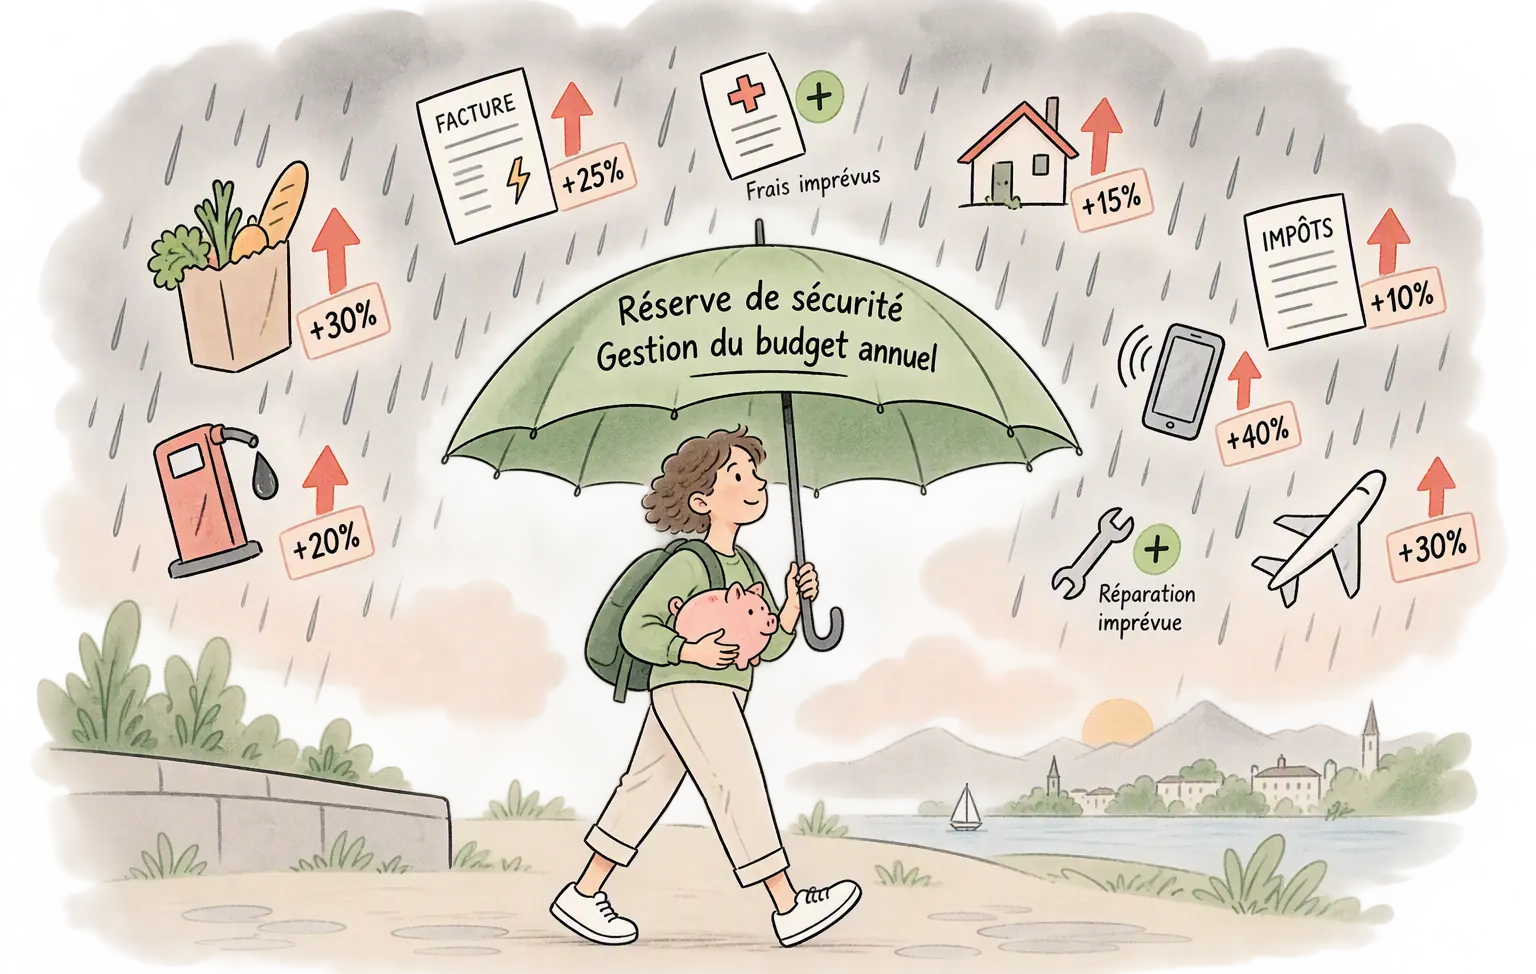
Avant de chercher à faire fructifier votre argent sur les marchés financiers, une étape fondamentale s’impose : la constitution d’un matelas de sécurité (ou réserve d’épargne de précaution). Son rôle unique est d’absorber les aléas du quotidien sans vous contraindre à souscrire un crédit à la consommation coûteux ou à revendre vos placements boursiers au pire moment d’une baisse de marché.
La règle populaire : De 3 à 6 mois de salaire net
Dans le domaine des finances personnelles, la recommandation la plus répandue consiste à conserver l’équivalent de 3 à 6 mois de salaire net sur un compte de dépôt ou un compte épargne disponible en tout temps. Pour un ménage suisse percevant un revenu mensuel net de 6’000 francs, cette règle dicte la constitution d’un fond de réserve compris entre 18’000 et 36’000 francs. Cette formule offre un repère simple et rapide pour évaluer son niveau de protection.
La méthode suisse : Ajuster selon les charges vitales
Cependant, pour adapter cette règle au coût de la vie en Suisse, il est plus précis de calculer ce matelas sur la base de vos dépenses et charges vitales mensuelles (loyer, acomptes d’impôts, assurance maladie LAMal, alimentation).
En effet, la capacité d’épargne varie considérablement d’un foyer à l’autre :
- Un épargnant disposant d’un fort taux d’épargne qui garderait 6 mois de salaire complet immobiliserait du cash excessif, subissant ainsi l’érosion silencieuse de l’inflation.
- À l’inverse, un ménage aux charges très lourdes aura besoin de calculer son matelas sur ses dépenses réelles pour garantir le paiement de ses factures en cas de coup dur.
Votre calcul doit également prévoir une marge pour régler votre franchise médicale annuelle (pouvant atteindre 2’500 francs) et votre quote-part, sans déséquilibrer votre budget mensuel.
Quel profil pour votre réserve d’urgence ?
Propriétaire ou indépendant : Viser 6 mois de charges vitales est vivement conseillé pour faire face aux variations de revenus professionnels ou aux travaux d’urgence.
Célibataire ou locataire sans voiture : Conserver l’équivalent de 3 mois de charges vitales (environ 2 à 3 mois de salaire) suffit généralement.
Couple ou famille locataire : Bâtir une réserve de 4 à 5 mois de charges vitales permet de couvrir les imprévus de santé et le quotidien familial.
WillBe: Un compte épargne gratuit avec des intérêt égal à la BNS.
Pour placer votre matelas de sécurité et obtenir un minimum d’intérêts, surtout si votre néobanque n’en propose pas encore, l’option idéale est Willbe. Développée par la Liechtensteinische Landesbank, cette application est spécialement conçue pour gérer ce type d’épargne disponible.
L’avantage majeur de Willbe est qu’elle propose des taux d’intérêt très proches des taux directeurs de la Banque Nationale Suisse (BNS), mais aussi pour l’euro, le dollar et la livre sterling. De plus, vos avoirs bénéficient de la garantie des dépôts jusqu’à 100 000 francs suisse en cas de faillite, le Liechtenstein et la Suisse partageant un cadre financier très étroit.
Il est parfois possible de trouver des taux d’intérêt temporairement plus élevés auprès de certaines banques traditionnelles. Cependant, ces taux avantageux ne durent rarement à long terme. De surcroît, ces établissements appliquent souvent des limites de retrait strictes qui réduisent la liquidité de votre réserve de sécurité au moment où vous en avez le plus besoin.
En revanche, évitez d’utiliser Willbe pour acheter des ETF ou de l’or, car les frais de transactions y sont nettement moins avantageux que chez les spécialistes du secteur.
Vous êtes désormais prêt à investir pour épargner, mais avant cela, quelques éléments de bases pour ne pas spéculer.
À cause de l’érosion monétaire liée à l’inflation. Même si le Franc suisse est stable, une inflation de 2 % par an réduit le pouvoir d’achat réel de vos liquidités déposées sur un compte non rémunéré, ce qui équivaut à une perte de valeur progressive au fil des années.
Plutôt que de conserver aveuglément 3 à 6 mois de salaire brut, calculez votre réserve sur la base de vos charges vitales mensuelles (loyer, acomptes d’impôts, assurance maladie LAMal, nourriture). Visez 3 mois de charges si vous êtes célibataire ou locataire, et jusqu’à 6 mois si vous êtes propriétaire ou indépendant.
Une solution comme l’application Willbe (par la Liechtensteinische Landesbank) permet de placer son épargne disponible avec des taux d’intérêt très proches du taux directeur de la BNS, sans frais de tenue de compte et avec une garantie des dépôts jusqu’à CHF 100’000.-.