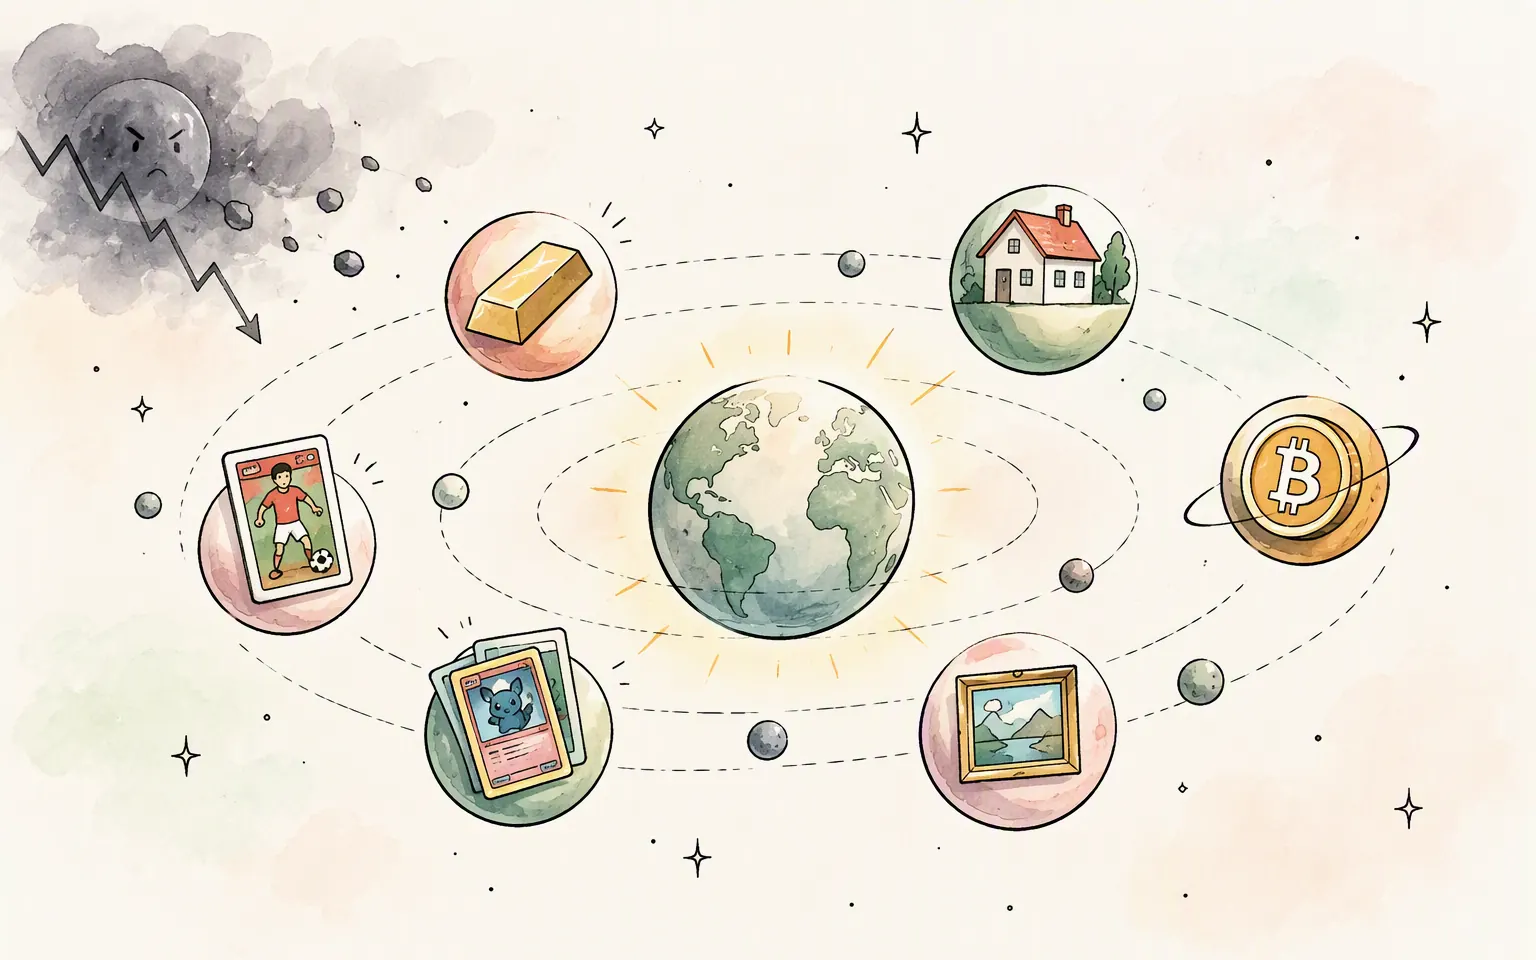
Une fois vos fondations posées et votre portefeuille d’investissement automatisé, l’investissement alternatif et la maîtrise de la psychologie financière deviennent les deux clés pour franchir un cap. À ce stade, la principale menace pour votre capital réside dans le sur-trading, le piège du FOMO et les décisions émotionnelles lors des secousses de marché. Ce chapitre vous aide à garder une discipline de fer tout en explorant la diversification hors bourse grâce à l’or physique, l’immobilier, les cryptomonnaies et les actifs alternatifs tangibles.
Pièges et biais psychologiques des marchés spéculatifs
Une fois les fondations de votre portefeuille solidement établies sur des ETF mondiaux, la principale menace pour votre capital ne provient plus de la bourse elle-même, mais de la tentation d’aller chercher des rendements rapides. En effet, l’accès simplifié aux plateformes de trading sur smartphone expose les investisseurs à des marchés à haut risque comme le Forex, le trading sur marge ou les cryptomonnaies hautement spéculatives.
Le piège du FOMO et de la surconfiance
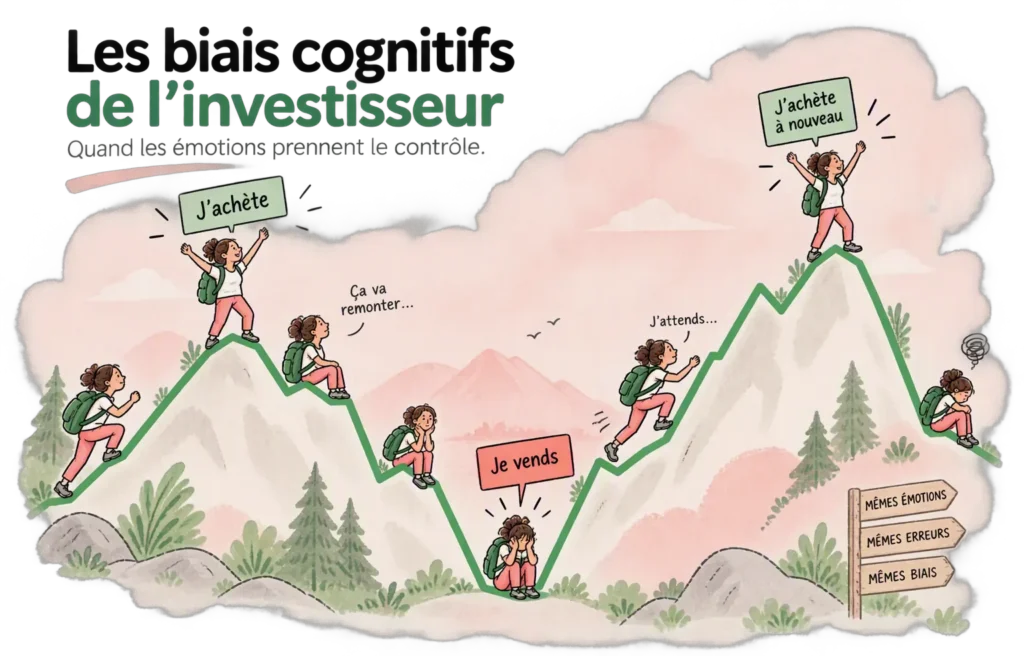
L’un des biais les plus dévastateurs sur ces marchés volatils reste le phénomène de FOMO (Fear Of Missing Out), c’est-à-dire la peur constante de rater une opportunité enrichissante. Lorsqu’un actif spéculatif voit son cours s’envoler en quelques jours, l’investisseur ressent une pression psychologique intense qui l’incite à acheter au plus haut par peur de rester à l’écart. Malheureusement, cette décision impulsive survient souvent juste avant une correction brutale. De plus, une première réussite fortuite sur ces marchés à risque alimente un sentiment dangereux de surconfiance. Par conséquent, l’investisseur s’imagine à tort posséder une capacité de prédiction supérieure, ce qui le pousse à augmenter ses positions jusqu’à mettre en danger l’ensemble de ses économies.
La tentation du day-trading et du Forex
Un autre piège majeur consiste à vouloir modifier sans cesse sa stratégie initiale. En effet, le sentiment de stagnation sur un portefeuille d’ETF à long terme pousse certains épargnants vers le trading actif ou le marché des devises (Forex). Cependant, le trading de devises de gré à gré est un jeu à somme nulle où les particuliers affrontent des algorithmes institutionnels surarmés. Statistiquement, plus de 80 % des investisseurs individuels perdent de l’argent sur le Forex en raison des leviers excessifs et des frais d’écart (spreads) dissimulés.
Fixer une poche spéculative étanche
Pour éviter que ces marchés spéculatifs ne détruisent votre stratégie patrimoniale, la meilleure règle d’hygiène financière consiste à compartimenter strictement vos avoirs. Si vous souhaitez explorer le Forex, les devises numériques ou le stock-picking d’actions individuelles, vous devez limiter ces activités à une poche spéculative restreinte, ne dépassant jamais 5 % à 10 % de votre patrimoine total. En sanctuarisant le reste de votre capital sur votre 3e pilier et vos ETF mondiaux, vous vous autorisez une part d’expérimentation sans jamais compromettre votre sécurité financière à long terme.
Les investissements alternatifs : Diversifier au-delà de la bourse
Après avoir posé ce cadre psychologique strict et sécurisé vos investissements stratégiques, vous pouvez envisager les investissements alternatifs. En effet, cette classe d’actifs permet d’apporter une diversification complémentaire en ajoutant des éléments entièrement décorrélés des marchés boursiers traditionnels.
Diversifier avec la fintech suisse Splint Invest
Pour explorer ces nouveaux horizons, la plateforme Splint Invest s’impose aujourd’hui comme une référence incontournable en Suisse. Fondée et basée dans le canton de Zoug, cette fintech helvétique bénéficie du cadre légal et sécuritaire suisse (société opérée par MARK Investment Holding AG et membre de l’organisme d’autorégulation VQF). Ainsi, la plateforme applique des standards de transparence élevés tout en démocratisant l’accès aux actifs tangibles de collection.
Concrètement, l’application permet d’acheter des parts fractionnées (nommées « Splints ») d’objets physiques rares qui étaient autrefois réservés exclusivement à une élite financière. Par conséquent, il devient possible d’investir dès 50 francs dans des montres de luxe, des œuvres d’art, des grands crus de vin, des voitures de collection ou même des cartes Pokémon rares.
Décorrélation boursière et ancrage dans l’économie réelle
L’intérêt majeur de cette approche réside dans sa parfaite décorrélation par rapport à la bourse traditionnelle. En effet, la valeur d’une bouteille de collection ou d’un tableau de maître ne dépend pas des décisions de la Banque Nationale Suisse ni des fluctuations des indices mondiaux. De plus, il existe un aspect concret et passionnant à posséder une fraction d’objet mythique. Par exemple, détenir une part de 50 francs d’une œuvre de Banksy offre une dimension visuelle et gratifiante que ne possède pas un fonds boursier classique.
Gestion des contraintes et répartition des parts
Cependant, malgré la sécurité offerte par une plateforme suisse comme Splint Invest, ces placements alternatifs comportent des contraintes logiques qu’il convient de maîtriser. D’une part, les objets de collection sont intrinsèquement moins liquides que des actions boursières. En effet, la revente d’une œuvre d’art ou d’un véhicule de collection prend davantage de temps qu’une transaction boursière instantanée. D’autre part, la conservation physique et l’assurance de ces biens génèrent des coûts logistiques qu’il faut prendre en compte dans le rendement final.
Par conséquent, ces objets tangibles doivent simplement venir s’inscrire à l’intérieur de la poche spéculative globale définie précédemment. Enfin, les règles fondamentales de diversification s’appliquent ici exactement comme pour vos ETF : répartissez vos avoirs sur plusieurs catégories d’actifs distinctes afin de protéger votre capital contre les variations de tendance propres à un marché spécifique.
Jusqu’à 75 CHF offert à investir sans engagement
Inscrivez-vous à Splint Invest et recevez entre 50 et 75 CHF de bonus à investir immédiatement et sans contrepartie.
L’or : Une assurance historique et une réserve de valeur physique
L’or ne génère ni dividende ni rendement composé. En revanche, il joue un rôle d’assurance patrimoniale inégalé en cas de crise systémique ou d’inflation galopante. C’est la raison pour laquelle la détention d’or physique ou sous forme de titres adossés reste une pratique ancrée dans la gestion de fortune suisse.
Utilisation stratégique de l’or en Suisse
Pour l’investisseur helvétique, l’or ne doit pas être perçu comme un moteur de performance boursière, mais comme un stabilisateur de portefeuille. En effet, détenir entre 5 % et 10 % d’or permet de lisser la volatilité globale de votre patrimoine lors des périodes de turbulences financières. Si les ETF adossés à l’or physique (comme ceux déposés dans les coffres de la Banque Nationale Suisse ou de grands établissements cantonaux) sont pratiques pour un compte-titres, la possession de lingotins ou de pièces physiques (Vreneli) conservés en coffre-fort offre une sécurité ultime déconnectée du système bancaire.
L’immobilier : Accéder au secteur roi en Suisse sans apport colossal
L’immobilier reste le placement refuge privilégié en Suisse. Cependant, l’accès à la propriété directe est devenu complexe en raison des exigences de fonds propres élevées (20 % au minimum) et du coût du mètre carré.
Heureusement, vous pouvez vous exposer au marché immobilier helvétique sans souscrire une hypothèque lourde. D’une part, les fonds immobiliers cotés en bourse (REITs suisses) permettent d’acheter des parts de parcs résidentiels ou commerciaux dès quelques dizaines de francs. D’autre part, la fiscalité de ces fonds cotés s’avère avantageuse car l’impôt sur le revenu est souvent prélevé directement à la source par la structure, ce qui simplifie votre déclaration cantonale. En conclusion, cette approche vous permet de percevoir des revenus réguliers issus des loyers sans gérer de locataires ni supporter de travaux d’entretien.
Les cryptomonnaies : Intégrer les actifs numériques avec la solution suisse Bridge Wallet
Adoptées par les acteurs institutionnels et intégrées au paysage financier helvétique (Crypto Valley de Zoug), les cryptomonnaies comme Bitcoin et Ethereum représentent une classe d’actifs à fort potentiel, mais à forte volatilité.
Bridge Wallet par Mt Pelerin : La référence suisse
Pour acquérir et conserver des actifs numériques en toute sécurité sans passer par des plateformes étrangères opaques, l’application Bridge Wallet, développée par la société genevoise Mt Pelerin, s’impose comme la référence en Suisse. En effet, cette solution permet d’acheter, de vendre et d’échanger des cryptomonnaies directement depuis un compte bancaire suisse (par virement BVR/QR-Iban) sans intermédiaire superflu et avec une souveraineté totale sur vos clés privées (non-custodial) avec des frais particulièrement avantageux.
Règle d’intégration dans votre portefeuille
Pour un investisseur particulier, les cryptomonnaies doivent rester une composante minoritaire de part sa volatilité extrême. Par conséquent, leur allocation doit se faire exclusivement à l’intérieur de la poche spéculative définie précédemment. En combinant la conservation autonome offerte par Bridge Wallet et la discipline de vos achats programmés, vous profitez de la croissance potentielle des actifs numériques sans compromettre votre sécurité financière globale.
Le rééquilibrage (Rebalancing) : Conserver son cap stratégique
Au fil du temps, les écarts de performance entre vos différents placements vont modifier votre répartition d’origine. Par exemple, si vos actions ou votre poche spéculative connaissent une hausse fulgurante, leur poids dans votre patrimoine peut passer de 70 % à 85 %, ce qui augmente fortement votre exposition aux secousses boursières.
Le rééquilibrage consiste à réajuster vos positions une à deux fois par an pour revenir à votre allocation cible. Concrètement, pour éviter d’engendrer des frais de vente ou de déclencher des événements éligibles aux frais de courtage, la méthode la plus efficace en phase de constitution de patrimoine est le rééquilibrage passif. Il suffit d’orienter vos versements mensuels (DCA) prioritairement vers les classes d’actifs qui ont pris du retard. Ainsi, vous achetez mécaniquement plus bas ce qui a baissé et vous rétablissez l’équilibre sans vendre vos positions gagnantes.
Conclusion : La discipline avant tout
Investir sur les marchés est un marathon d’endurance, pas un sprint. Au terme de ce parcours en six étapes, vous disposez désormais de toutes les clés théoriques, des outils numériques (néobanques, 3a, robot-advisors) et des réflexes fiscaux adaptés au contexte suisse.
En définitive, ce qui distingue l’investisseur qui réussit sur dix ou vingt ans n’est ni un algorithme secret, ni la capacité à prédire les mouvements de marché. La réussite repose entièrement sur la discipline personnelle : respecter son budget, alimenter chaque mois ses investissements sans se laisser distraire par le bruit médiatique et conserver sa feuille de route lors des baisses. Gardez votre cap, laissez le temps travailler pour vous et profitez de la sérénité que procure une stratégie patrimoniale maîtrisée.
20.- offert lors votre inscription sur QoQa.ch
Bénéficiez de 20.- offert lors de votre inscription sur QoQa avec le code « FRIEND-N5M858 ». Valable dès 50.- d’achat.
Les actifs passion (œuvres d’art, montres de luxe, grands crus, cartes de collection) doivent rester confinés dans une poche spéculative limitée à 5 % ou 10 % maximum de votre patrimoine total. Les 90 % à 95 % restants doivent être sécurisés sur des placements stables et liquides comme les ETF mondiaux ou le 3e pilier.
En Suisse, des fintechs comme Splint Invest permettent d’acheter des parts fractionnées d’actifs tangibles (tableaux de maître, horlogerie rare, vins d’exception) dès 50 francs. La plateforme prend en charge l’expertise, l’assurance et la conservation en coffre-fort hautement sécurisé.
Ces actifs offrent une décorrélation totale face aux marchés boursiers : leur valeur ne dépend pas des taux d’intérêt ni des crises financières. En contrepartie, ils sont peu liquides, nécessitent des expertises rigoureuses et génèrent des coûts logistiques importants (stockage sécurisé, assurance, frais de revente).