Maintenant que votre budget est maîtrisé et que votre matelas de sécurité est à l’abri sur un compte épargne classique, vous avez posé les fondations de votre solidité financière. Cependant, si l’épargne de précaution vous protège des imprévus, elle ne suffit pas pour bâtir une fortune sur le long terme. Pour réellement battre l’inflation et générer un rendement significatif, vous devez passer de l’épargne passive à l’investissement passif.
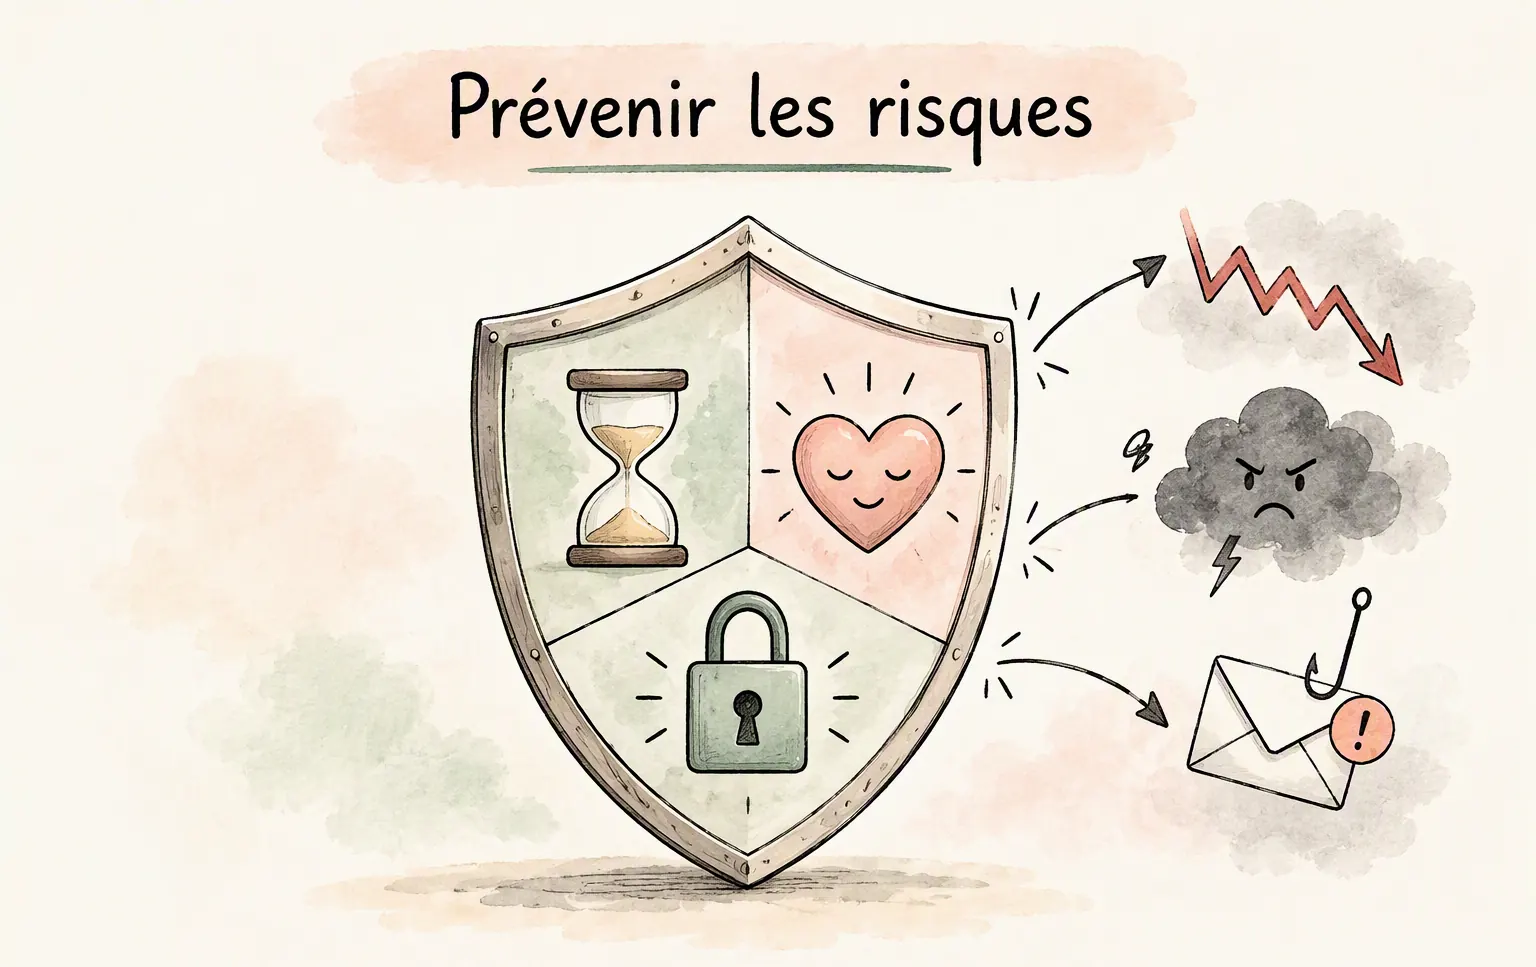
Avant même d’injecter votre premier franc sur les marchés financiers, vous devez bâtir un cadre solide et définir les règles du jeu. Comprendre votre rapport personnel au risque, fixer des objectifs temporels clairs et adopter une méthode d’achat disciplinée constituent le véritable bouclier de votre patrimoine. Ce chapitre pose les fondations indispensables pour investir avec sérénité et éviter les pièges émotionnels qui coûtent le plus cher aux investisseurs.
Fixer son horizon de placement et ses objectifs d’investissement
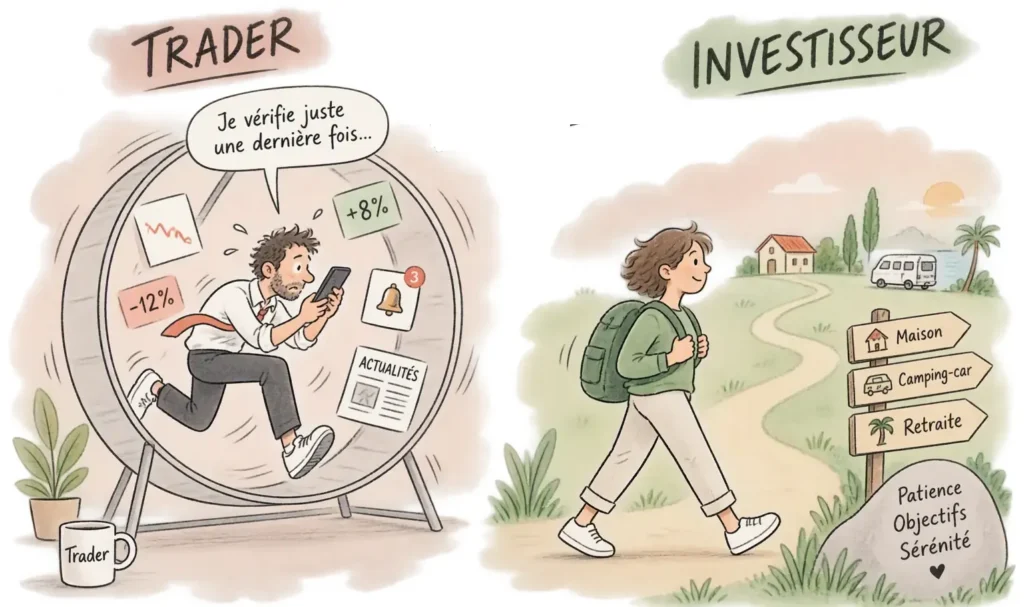
L’investissement financier repose avant tout sur une vision à long terme. Cette démarche s’oppose fondamentalement à la spéculation des traders qui recherchent des gains rapides en prenant des risques considérables.
Pour bâtir un patrimoine solide, visez idéalement un horizon de cinq à dix ans minimum. De plus, définir un projet précis s’avère indispensable pour garder le cap. Votre ambition concerne peut-être une résidence secondaire, un camping-car ou la retraite. Quoi qu’il en soit, chaque projet nécessite une stratégie adaptée.
En effet, plus la durée de votre placement est longue, plus vous réduisez l’impact des fluctuations des marchés financiers. Retirer votre capital en urgence pendant une crise boursière est la pire erreur à commettre. C’est d’autant plus vrai si vous avez investi dans des fonds indiciels liés à l’économie mondiale.
Par ailleurs, fixer des objectifs limpides protège des biais cognitifs et des décisions impulsives souvent dictées par l’émotion. La patience demeure le levier principal de réussite lorsque vous placez votre argent en respectant une diversification géographique et sectorielle rigoureuse.
Évaluer sa tolérance au risque et maîtriser ses émotions
Avant de placer votre capital, il est indispensable de déterminer honnêtement l’ampleur des baisses que vous pouvez supporter sans céder à la panique. Observer son portefeuille perdre 10 % ou 20 % de sa valeur génère du stress. Cependant, ce phénomène demeure tout à fait classique sur les marchés financiers. Ces fluctuations temporaires représentent la contrepartie inévitable pour obtenir un rendement supérieur à celui des comptes d’épargne traditionnels.
Cependant, si la chute des cours perturbe votre sommeil ou suscite une anxiété permanente, votre stratégie s’avère manifestement trop agressive pour votre profil. Les décisions impulsives dictées par les émotions constituent d’ailleurs la cause principale des échecs en matière d’investissement. Par conséquent, accepter que les périodes de baisse font partie intégrante du processus d’enrichissement à long terme reste une étape essentielle.
Enfin, gardez toujours à l’esprit un principe fondamental de la gestion patrimoniale : tant que vous ne vendez pas vos positions, la perte demeure purement virtuelle et théorique.
Investir régulièrement plutôt que de « timer » le marché
C’est là que votre budget entre en jeux ! Vouloir deviner le meilleur moment pour acheter sur les marchés financiers est une erreur classique et particulièrement coûteuse. En réalité, personne ne peut prédire les points hauts ou bas de la bourse avec certitude. C’est pourquoi la stratégie la plus efficace pour bâtir son patrimoine reste l’investissement régulier (DCA ou Dollar Cost Averaging).
En pratique, cette méthode consiste à investir une somme fixe chaque mois. Vous achetez ainsi indépendamment des rumeurs ou de la tendance du marché. Grâce à ce mécanisme simple, vous achetez automatiquement plus de parts lorsque les prix baissent et vous en acquérez moins lorsqu’ils grimpent.
À long terme, vous réussissez à lisser votre prix d’achat moyen sur la durée. Cela élimine complètement le stress psychologique d’attendre le fameux moment parfait.. En résumé, c’est la discipline constante et la régularité qui garantissent la réussite de vos placements, bien plus que les prédictions boursières.
Identifier et se protéger des pièges en ligne
La fraude à l’investissement : anatomie des faux placements
Outre la volatilité naturelle de la bourse, le risque le plus destructeur pour votre capital réside dans les arnaques à l’investissement sur Internet. La Prévention Suisse de la Criminalité alerte régulièrement sur le mode opératoire très rodé des escrocs en ligne, qui exploitent l’ingénierie sociale pour dépouiller leurs victimes.
Généralement, les fraudeurs attirent leurs cibles via des publicités sponsorisées, les réseaux sociaux, de faux témoignages de personnalités publiques ou des messages privés. Dans un premier temps, un soi-disant courtier vous propose de placer une petite somme, souvent deux cents ou trois cents francs, pour tester la plateforme. On vous donne ensuite accès à une interface graphique très professionnelle montrant des gains fictifs impressionnants. Une fois la confiance établie, le prétendu conseiller vous pousse à verser des montants bien plus importants. Néanmoins, les complications apparaissent dès que vous demandez le retrait de vos fonds. Les escrocs exigent alors de faux frais de déblocage ou des impôts fictifs avant de couper tout contact.
Les mécaniques de l’escroquerie et les réflexes de sécurité
Plus généralement, l’escroquerie en ligne prend de multiples formes allant de la fausse romance à l’arnaque au faux conseiller bancaire. Le ressort demeure le même : l’escroc instaure une relation de proximité ou crée un climat de panique artificielle pour vous faire perdre votre discernement. Il peut s’agir d’une prétendue urgence familiale, d’un problème technique imminent sur votre compte ou d’une offre exclusive valable quelques minutes seulement. Dès que votre interlocuteur cherche à vous isoler ou à précipiter votre décision, le piège est en place.
Les réflexes de sécurité indispensables
Pour protéger efficacement votre épargne contre ces menaces, plusieurs principes de prudence indispensables doivent s’appliquer au quotidien.
D’abord, les promesses de rendements garantis sans risque de perte n’existent pas dans le monde réel. Les opportunités miracles partagées par des inconnus, pseudo-influenceurs ou des intermédiaires non régulés se révèlent presque systématiquement être des pièges.
De plus, il ne faut jamais confier d’argent, effectuer de virement ni transmettre de documents d’identité à un interlocuteur que vous ne connaissez pas.
En outre, il ne faut jamais installer de logiciel d’accès à distance, tel que AnyDesk ou TeamViewer, sur votre ordinateur ou votre téléphone sous la pression d’un tiers.
Aussi, il convient de ne jamais céder à l’urgence ni à la panique. Face à une demande de paiement suspecte ou une sollicitation inhabituelle, prenez toujours le temps de vérifier l’information auprès d’un canal officiel ou d’un proche de confiance.
Enfin, si vous constatez qu’un placement semble douteux ou si vous pensez être victime d’une arnaque, il faut stopper immédiatement tout versement. Contactez votre établissement bancaire pour bloquer vos moyens de paiement et annoncez les faits sans attendre auprès de la police cantonale.
Pour investir réduire l’impact de la volatilité boursière, il est recommandé de viser un horizon de 5 à 10 ans minimum. Plus votre durée de placement est longue, plus vous minimisez le risque de devoir retirer votre capital en pleine crise lors d’une baisse temporaire des marchés.
La méthode la plus efficace est l’investissement régulier (Dollar Cost Averaging ou DCA). Elle consiste à placer une somme fixe chaque mois, indépendamment des fluctuations du marché. Cette discipline permet de lisser votre prix d’achat moyen au fil du temps. Elle élimine le stress lié à la recherche du « moment parfait ».
Méfiez-vous des promesses de rendements garantis, des gains rapides et des pressions temporelles. Ne transmettez jamais vos documents d’identité. N’installez aucun logiciel de contrôle à distance (ex. AnyDesk). Ne versez pas de fonds à un intermédiaire non régulé. En cas de doute, vérifiez l’information via les canaux officiels ou auprès de la police.