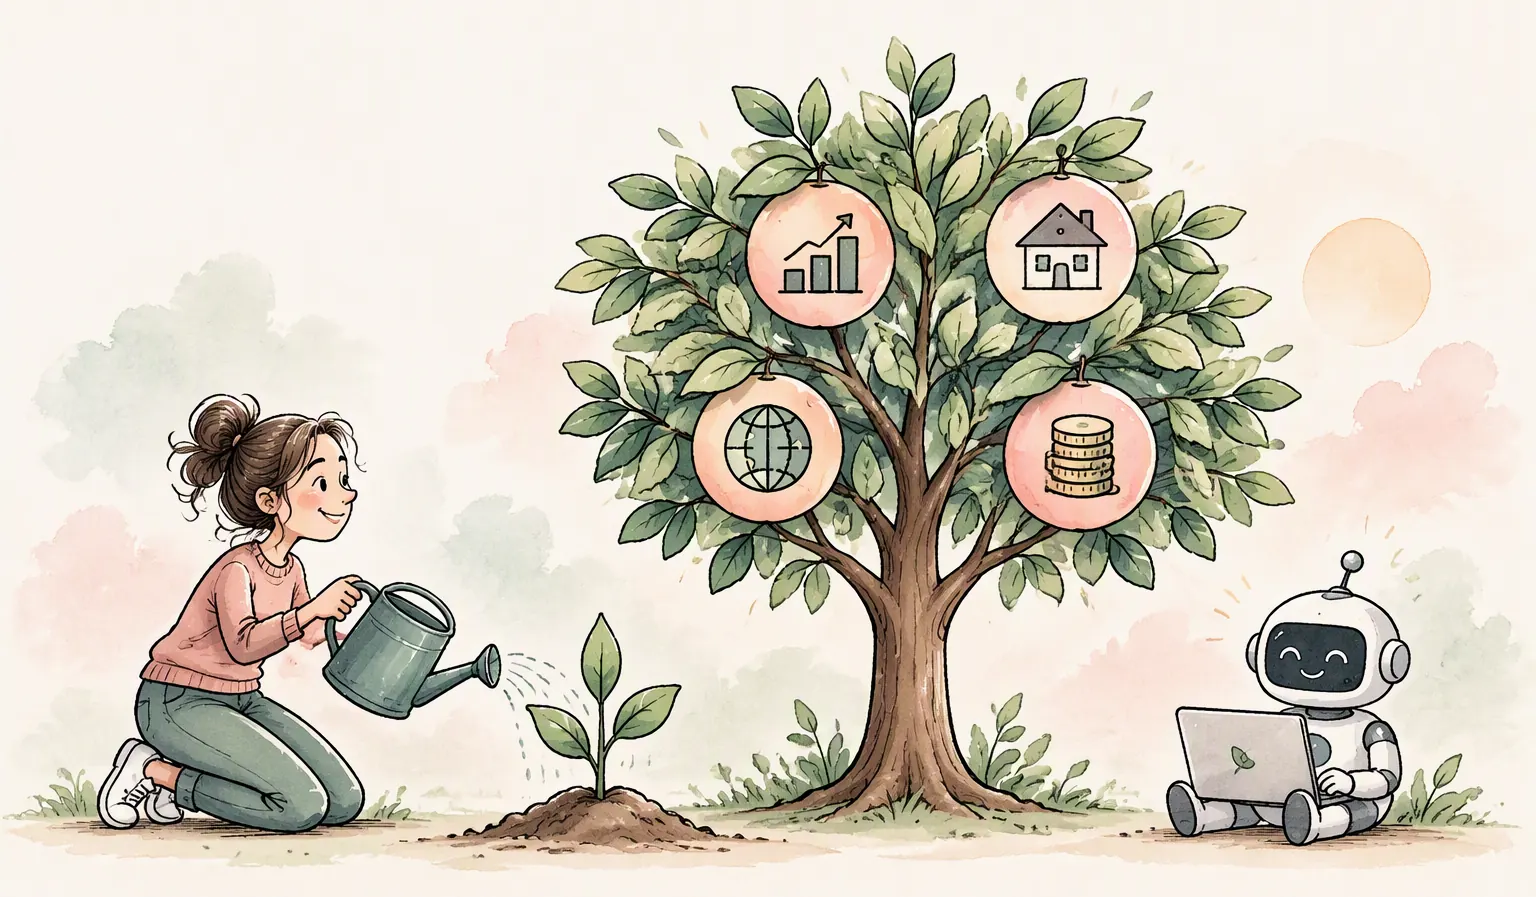
Une fois votre profil de risque défini et votre stratégie bien ancrée au chapitre précédent, une question cruciale se pose : comment passer de la théorie à la pratique ? Il est désormais temps de fixer votre plan d’action concret, car investir sans outils adaptés revient à conduire sans tableau de bord.
Dans ce chapitre, nous allons découvrir comment utiliser les Robot-advisors suisses pour automatiser l’ensemble de votre démarche. Que ce soit pour faire fructifier votre épargne libre ou pour optimiser votre prévoyance sur un 3e pilier fiscalement avantageux, l’objectif consiste à faire travailler votre argent avec efficacité et régularité.
En vous appuyant sur des technologies modernes et accessibles, vous allez pouvoir concrétiser la stratégie définie précédemment et piloter vos placements en toute sérénité, quelles que soient les soubresauts du marché.
Comprendre l’investissement pour faire fructifier son patrimoine
Une fois les concepts précédents acquis et la réserve de sécurité liquide à court terme constituée, il est temps de comprendre l’épargne par investissement. C’est aujourd’hui le seul moyen en Suisse de faire face réellement à l’inflation, face à nos comptes épargnes aux maigres taux d’intérêts qui nous coûtent parfois plus cher en frais qu’ils ne nous rapportent.
Investir pour épargner, c’est exactement ce que fait notre deuxième pilier pour la retraite : faire fructifier son argent en le faisant travailler. Au lieu de laisser vos économies dormir, vous les mettez au service de l’économie.
En investissant votre argent à moyen et long terme sur l’ensemble de l’économie mondiale, vous faites fructifier vos économies à moindre risque en faisant ce qu’on appelle la diversification. Nous allons voir les principes de base et les moyens concrets d’y parvenir dans les tutoriels suivants. C’est cette transition, ou plutôt ce changement de mentalité, qui transformera votre gestion financière sur le long terme.
Action ou obligation ?
Pour construire votre portefeuille, vous devez jongler entre deux moteurs : les actions et les obligations. Les actions représentent une part de propriété dans une entreprise et visent la croissance, tandis que les obligations sont des prêts que vous accordez (à un État ou une entreprise) en échange d’un intérêt. Le rôle principal des obligations est de sécuriser vos avoirs et de servir de tampon lorsque les marchés boursiers secouent trop fort.
Une règle simple pour débuter consiste à soustraire votre âge au chiffre 100 : le résultat obtenu représente le pourcentage d’actions que vous devriez posséder. Par exemple, à 30 ans, vous pourriez viser 70 % d’actions pour maximiser la croissance, alors qu’à 60 ans, descendre à 40 % permet de sécuriser votre capital à l’approche de la retraite. C’est une base solide, ou plutôt un garde-fou, pour éviter de prendre des risques inconsidérés selon votre période de vie.
Il est aussi intéressant de noter que votre deuxième pilier (LPP) en Suisse contient déjà une part importante d’obligations. Les caisses de pension privilégient la sécurité pour garantir vos rentes, ce qui signifie que vous êtes souvent plus « prudent » que vous ne le pensez via votre prévoyance professionnelle. En comprenant cela, vous pouvez vous permettre d’être un peu plus dynamique avec votre épargne personnelle et vos ETF, tout en gardant une vision globale de votre patrimoine.
Les ETF, c’est quoi au juste ?
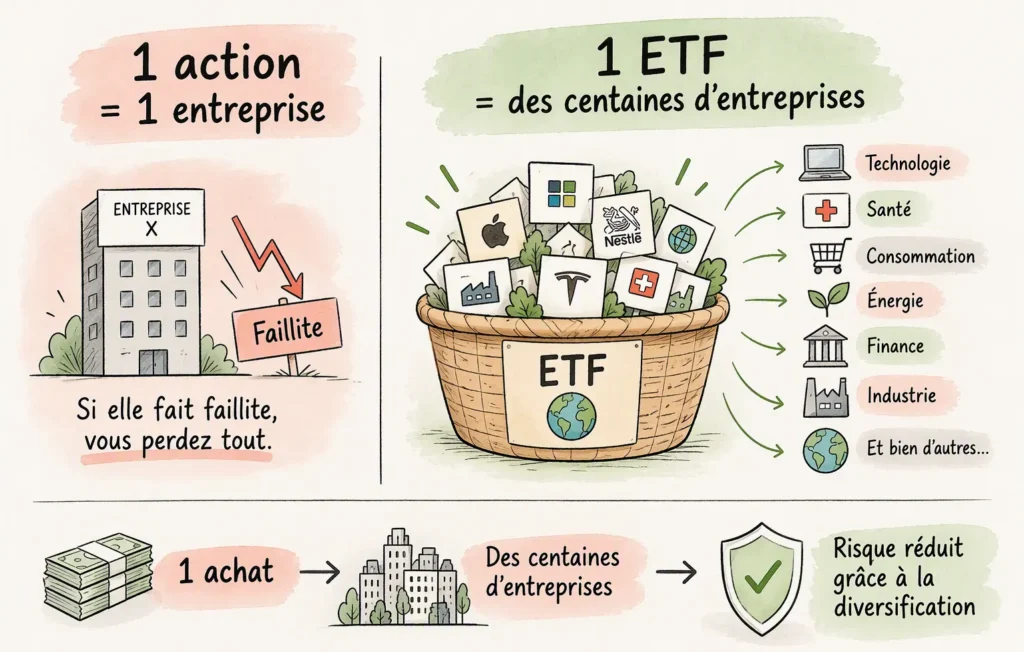
Derrière ce terme barbare se cache un outil parfaitement adapté au grand public pour faire fructifier son capital en toute simplicité. Les ETF, ou Exchange Traded Funds, sont des fonds négociés en bourse qui fonctionnent comme un panier contenant des centaines, voire des milliers d’actions ou d’obligations.
Au lieu d’acheter un titre individuel et de subir un risque immense sur une seule entreprise, un ETF vous permet d’acheter une parcelle de l’économie mondiale en une seule transaction. De plus, ces fonds automatisés se distinguent par des frais de gestion extrêmement bas, bien loin des commissions gourmandes prélevées par les banques traditionnelles.
Pourquoi la diversification protège votre capital
Cette approche résout le principal danger de la bourse grâce à la diversification instantanée. L’idée s’avère limpide : si vous misez tout votre argent sur une unique entreprise de robotique et qu’elle fait faillite, vous perdez l’intégralité de votre investissement. Perdre ce capital équivaut alors à sacrifier des années de travail et d’effort d’épargne.
À l’inverse, en répartissant vos avoirs sur l’ensemble des marchés mondiaux, une faillite isolée n’impacte plus votre santé financière. Si une société s’effondre dans votre panier, d’autres acteurs prennent le relais ou profitent du déplacement de la consommation. Par conséquent, votre portefeuille reste globalement stable malgré les crises individuelles, ce qui vous permet de traverser les tempêtes boursières en toute sérénité.
Un prix d’entrée accessible à tous les budgets
Acheter des actions une par une coûte souvent très cher, ce qui bloque beaucoup de débutants. De plus, acheter soi-même des milliers d’entreprises une par une demande un capital énorme que la majorité d’entre nous n’a pas.
C’est là que les ETF simplifient la vie. Les applications bancaires et les robot-advisors en Suisse vous permettent aujourd’hui d’investir de petites sommes, par exemple dès CHF 50.- par mois. Grâce à cette simplicité, vous pouvez faire grandir vos économies petit à petit, à votre rythme et sans devoir être riche au départ.
Plus-values et dividendes : Comment fonctionne la fiscalité suisse ?
Comprendre la fiscalité de vos placements en Suisse est indispensable pour maximiser le rendement net de votre patrimoine. En effet, le système fiscal helvétique applique des règles très précises qui distinguent la prise de valeur de vos titres des revenus qu’ils génèrent.
1. Les gains en capital : Une exonération précieuse en Suisse
En Suisse, l’un des plus grands avantages pour les investisseurs privés réside dans le traitement des gains en capital. En effet, lorsque vous vendez une action ou un ETF plus cher que son prix d’achat, la plus-value réalisée est totalement exonérée d’impôt sur le revenu pour les particuliers. Par conséquent, si votre portefeuille prend de la valeur au fil des ans grâce à la croissance des marchés, vous conservez l’intégralité de ce profit. Cependant, cette gratuité fiscale s’applique uniquement si vous êtes considéré comme un investisseur privé gérant son propre patrimoine. En revanche, si l’administration fiscale estime que vous pratiquez le courtage professionnel ou le trading à haute fréquence, ces plus-values deviennent imposables.
2. Les dividendes : Un rendement imposé comme du revenu
À l’inverse des plus-values, les dividendes distribués par les entreprises ou les ETF subissent une taxation directe. En effet, en Suisse, tout dividende perçu est obligatoirement ajouté à votre déclaration fiscale en tant que revenu ordinaire. De ce fait, ces versements augmentent votre assiette fiscale et sont soumis à votre taux d’imposition global. De plus, les dividendes d’actions suisses subissent à la source une retenue d’impôt anticipé de 35 %. Heureusement, vous pouvez récupérer cet impôt anticipé en déclarant correctement vos titres dans votre déclaration d’impôts annuelle.
Choisir les bons outils pour le public suisse
Passer de la théorie à la pratique nécessite de sélectionner des plateformes adaptées au cadre légal et fiscal helvétique. En effet, le marché suisse propose aujourd’hui des solutions fintech très performantes qui démocratisent l’accès aux marchés financiers tout en réduisant drastiquement les frais.
Investissement libre ou 3e pilier : Deux approches complémentaires
Avant de choisir votre application, vous devez distinguer deux enveloppes financières aux objectifs très différents.
L’investissement libre : La flexibilité avant tout
L’investissement libre désigne l’argent que vous placez en bourse via un compte-titres ordinaire. En effet, ce capital reste entièrement disponible à tout moment pour vos projets de vie. Vous pouvez verser ou retirer vos fonds sans contrainte administrative. De plus, comme nous l’avons vu, vos plus-values sur ces comptes restent totalement exonérées d’impôt en Suisse.
La prévoyance 3a : Le levier fiscal de la retraite
À l’inverse, le 3e pilier (3a) est un compte bloqué jusqu’à l’approche de la retraite. Néanmoins, cet outil offre un avantage fiscal immédiat d’une grande puissance. En effet, chaque franc versé sur votre 3a est directement déductible de votre revenu imposable. Dans la plupart des cantons romands, verser le montant maximum autorisé permet d’économiser entre 1 500 et 2 500 francs d’impôts par année. Investir son 3a en ETF permet ainsi de cumuler la baisse de vos impôts et la croissance boursière à long terme.
Les incontournables du marché suisse : finpension, VIAC et findependent
Pour gérer ces enveloppes, trois robot-advisors suisses se partagent aujourd’hui la confiance des investisseurs.
finpension : Le spécialiste du sur-mesure et des frais bas
Créé en Suisse centrale, finpension s’est imposé comme la plateforme la plus performante pour maximiser son patrimoine, aussi bien pour l’épargne libre (compte-titres) que pour le pilier 3a (prévoyance). Dans les deux cas, l’application s’avère extrêmement avantageuse. La plateforme applique des frais bas de 0,39 % par an. Ils couvrent la gestion et la garde des titres. D’autre part, elle ne prélève aucune marge sur le change de devises lors des opérations.
finpension : L’optimisation fiscale des dividendes
De plus, finpension se distingue par une optimisation fiscale inédite en Suisse. En effet, que ce soit pour votre prévoyance 3a ou vos placements libres, la plateforme utilise des fonds institutionnels et des ETF optimisés combinés à un rapport d’impôt spécifique (DA-1). Par conséquent, les investisseurs récupèrent la totalité des retenues à la source sur les dividendes des entreprises américaines. Sur une stratégie investie à 100 % en actions mondiales, cette structure génère un gain d’environ 0,30 % de rendement supplémentaire par an. Enfin, finpension permet de commencer dès 1 franc et de séparer facilement vos objectifs en créant plusieurs portefeuilles distincts.
Finpension: CHF 25.- offert sur vos frais
En ouvrant votre compte chez finpension avec le code « U6F7PT », vous bénéficiez de 25.- de crédit sur vos frais. Il suffit d’entrer le code à l’inscription et de verser vos premiers mille francs dans les 12 prochains mois pour activer l’offre..
VIAC : La référence historique du 3e pilier
Lancé à Bâle en partenariat avec la Banque WIR, VIAC est le pionnier historique du 3e pilier numérique, qui s’est aujourd’hui développé vers l’épargne libre (VIAC Invest). La plateforme s’avère particulièrement attrayante pour gérer l’ensemble de votre patrimoine sur une seule application. Sa force réside d’abord dans une expérience utilisateur simple et intuitive. De plus, VIAC adapte sa tarification en fonction de votre exposition aux marchés. En effet, la part conservée en cash ne subit aucun frais de gestion. Les frais globaux sont plafonnés à un maximum de 0,40 % à 0,44 % par an sur la partie effectivement investie en actions.
Par ailleurs, pour la partie pilier 3a, VIAC offre une valeur ajoutée unique sur le plan de la protection personnelle. Pour chaque tranche de 10 000 francs investis sur votre 3e pilier, la plateforme vous accorde gratuitement 2 500 francs de couverture d’assurance en cas de décès ou d’invalidité. De plus, VIAC permet d’ouvrir jusqu’à 5 comptes 3a pour échelonner vos retraits à la retraite et optimiser vos impôts. Enfin, sur leur offre d’investissement libre, VIAC supprime tout supplément sur le change de devises. En revanche, concernant la récupération des retenues à la source sur les dividendes internationaux, finpension conserve un léger avantage de rendement net sur le très long terme grâce à ses fonds institutionnels dédiés.
findependent : Un exemple de frais caché
Basée à Aarau, findependent vise une simplicité d’utilisation maximale pour les débutants. L’application permet de commencer à investir dès 500 francs de capital. Néanmoins, une grande vigilance s’impose concernant leurs frais de change. En effet, findependent applique une majoration de 0,50 % sur les conversions de devises lors de l’achat d’ETF internationaux. Par conséquent, cette surcharge réduit la rentabilité globale de votre portefeuille sur le long terme.
Des stratégies pour tous les profils
La force de ces outils est leur grande flexibilité. En effet, vous avez généralement deux options pour construire votre portefeuille :
- Les stratégies préfaites : Idéal pour débuter, vous choisissez un modèle (prudent, équilibré ou dynamique) et le robot s’occupe de tout.
- La personnalisation totale : Pour les investisseurs plus avertis, il est possible de pondérer soi-même ses propres ETF. Vous décidez alors précisément quel pourcentage allouer aux actions suisses, américaines ou aux pays émergents.
Investir selon ses valeurs : l’option ESG
Enfin, passer à l’action ne signifie pas oublier ses principes. La plupart des services suisses proposent désormais des stratégies d’épargne durable (ESG). Ces critères environnementaux, sociaux et de gouvernance permettent d’exclure les entreprises polluantes ou controversées (du moins plus au moins). Ainsi, vous faites fructifier votre argent tout en soutenant une économie plus responsable. En résumé, le robot-advisor combine la performance des algorithmes avec la liberté de vos choix personnels.
Verdict : Quel robot-advisor choisir pour votre argent ?
En Suisse, finpension et VIAC s’imposent comme les deux leaders incontestés pour investir sereinement. D’une part, ces deux spécialistes offrent une sécurité bancaire suisse rigoureuse tout en maintenant des frais de gestion réduits au strict minimum. D’autre part, leurs applications mobiles proposent une expérience utilisateur intuitive qui rivalise avec les meilleures fintechs européennes.
Cependant, le choix final dépend principalement de votre profil d’investisseur et de la maturité de votre projet. Si votre objectif numéro un reste de maximiser le rendement net de vos placements, finpension prend une longueur d’avance grâce à l’absence de frais de change et à sa gestion fiscale optimale des dividendes américains. De son côté, VIAC se distingue par la possibilité de sécuriser 100 % de son capital en cash sans le moindre frais de gestion à l’approche de la retraite, tout en incluant une couverture d’assurance vie complémentaire sur le 3e pilier. En définitive, que vous choisissiez le rendement pur de finpension ou la flexibilité de VIAC, vous optimisez durablement la croissance de votre patrimoine en évitant les surcoûts des banques traditionnelles.
Finpension applique un tarif forfaitaire fixe parmi les plus bas du marché suisse (environ 0.39% par an sur les stratégies d’investissement). Ce tarif inclut la gestion, la garde des titres et l’exécution des ordres, sans frais cachés ni commissions de négociation additionnelles.
Le code parrainage est U6F7PT. En le saisissant lors de votre inscription, vous recevez un crédit de frais de CHF 25.-. Cet avantage s’active automatiquement dès que vous investissez au moins CHF 1’000.- au cours des 12 premiers mois suivant l’ouverture du compte.
Dans l’application Finpension, choisissez une stratégie axée sur les titres lors de la création de votre compte. Vous pouvez sélectionner une stratégie prête à l’emploi (jusqu’à 99 % d’actions/ETF) ou personnaliser vous-même la répartition des fonds indiciels à bas coûts.