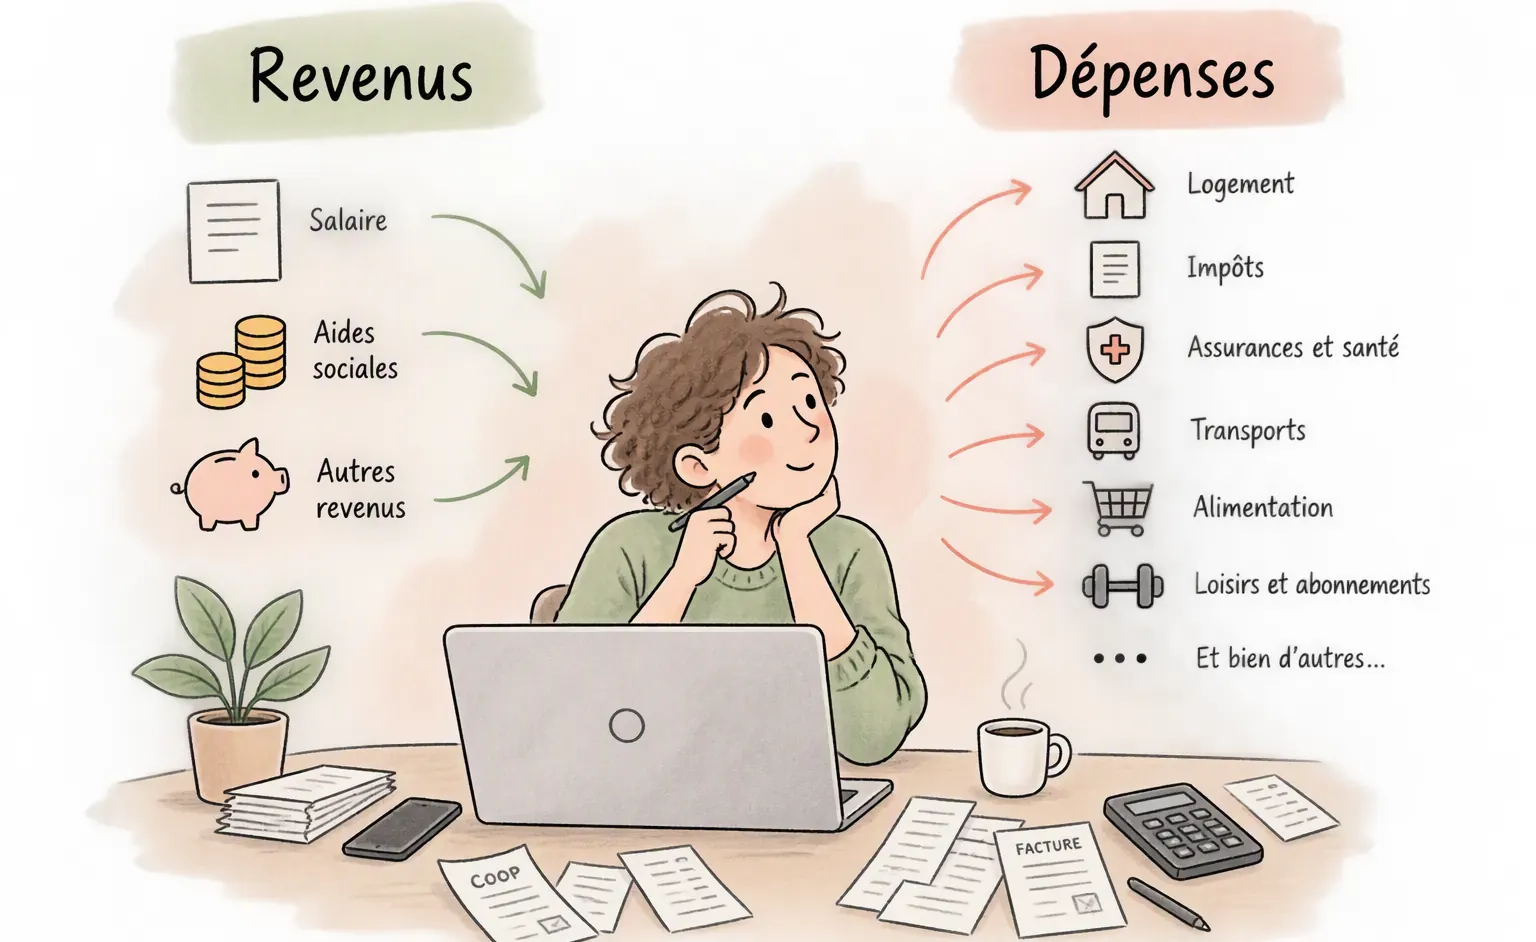
Aussi bête que cela puisse paraître, établir un budget de ses revenus et dépenses à l’année est la première étape pour gérer son argent efficacement. Ce n’est d’ailleurs pas une tâche si facile, car l’idée est d’y inscrire tout, absolument toutes vos dépenses.
Elles incluent les dépenses fixes telles que les abonnements, les impôts ou la facture d’électricité mais aussi (et c’est là que la tâche devient plus hasardeuse) les frais variables : l’essence, le garagiste, les coûts non inclus dans les abonnements, les loisirs quotidiens, etc.
L’idée la plus importante est qu’à la fin, vous sachiez le plus précisément possible ce qui entre et ce qui sort de vos mains, ou plutôt de vos comptes numériques. Évidemment, il est plus simple de le faire sur excel, LibreOffice ou kDrive pour le renouveler chaque année.
De quoi ai-je besoin ?
Lorsqu’on cherche à économiser, l’un des facteurs les plus complexes à réellement évaluer son ses besoins personnel et de ne pas payer des prestations dans le vide.
Cela touche tout les domaines, des transports aux abonnement de fitness en passant par ses assurances peux importe si c’est la maladie, l’assurance voyage que vous payez peut-être deux fois ou encore la franchise à choisir.
Il n’y pas de solution miracle à cette exercice: analyser votre consommation. Pour cela différente technique s’offre à vous: celle qui est mesurable « noir sur blanc » par exemple en inspectant votre facture téléphonique ou celle qui doivent être temporairement traquée en les notant comme vos trajets quotidien, plein d’essences, restaurants, apéro et j’en passe.
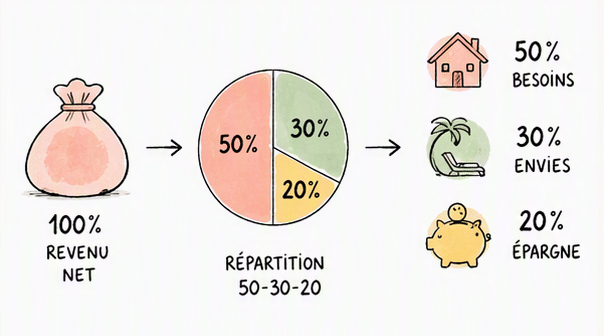
La règle du 50-30-20
Lorsqu’on commence à économie pour avoir une gestion de son patrimoine solide, la règle du 50-30-20 peux être une aide théorique pour dispatcher votre salaire.
Évidemment ces chiffres doivent être adapté à votre situations. Un étudiant n’aura pas les mêmes capacité d’épargne qu’un adulte de quarante ans actif sur le marché de l’emploi.
Ce que représente la règle du 50-30-20 :
| 50% | Besoins fondamentaux et obligations. |
| 30% | Souhaits à court-terme, vacances, restaurants, apéro, etc. |
| 20% | Part restante à épargner soit dans le fond de réserve à court terme soit à long terme. |
Exemple concret de budget : des revenus aux charges fixes
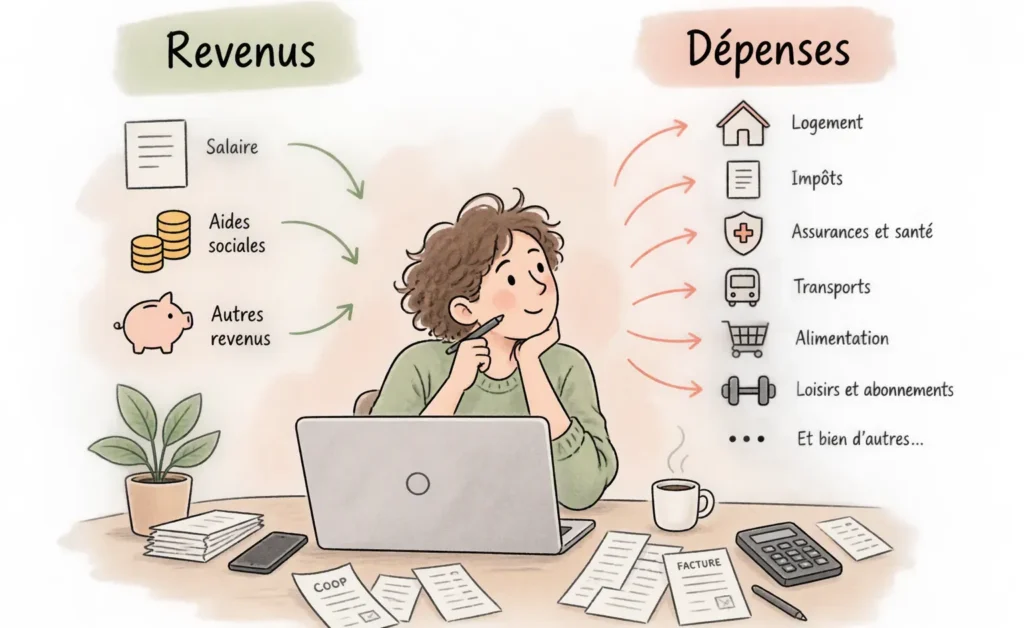
Pour passer de la théorie à la pratique, il est indispensable de lister chaque ligne comptable sans en oublier une seule. Voici comment se structure un budget mensuel et annuel type pour un ménage résidant en Suisse.
Votre budget débute par l’addition de toutes vos rentrées d’argent prévisibles. La première ligne concerne évidemment votre salaire net versé chaque mois. Ce montant reste disponible après déduction des cotisations sociales obligatoires. Ainsi, l’AVS, l’AI, l’APG, l’AC et le 2e pilier LPP sont déjà prélevés.
De plus, vous pouvez ajouter les aides d’État éventuelles. C’est le cas du subside LAMal versé par un organe cantonal équivalent. En effet, cette aide financière réduit directement le coût de vos primes médicales.
Les charges fixes obligatoires et récurrentes
Les charges fixes regroupent toutes les dépenses contractuelles prévisibles. D’abord, le loyer avec charges représente généralement le poste principal. Ensuite viennent les provisions pour les impôts communaux et cantonaux.
Par ailleurs, le domaine de la santé constitue un autre bloc majeur. Il comprend l’assurance maladie obligatoire LAMal et les assurances complémentaires LCA. De surcroît, la protection du logement exige une assurance inventaire ménage et responsabilité civile (RC). À cela s’ajoute la prime obligatoire ou facultative de l’assurance incendie pour les incendies.
Enfin, les abonnements du quotidien complètent cette catégorie. Les transports incluent les abonnements tel que Mobilis, Unireso ou le Demi-tarif des CFF par exemple. La connectivité s’articule autour de votre forfait mobile et de votre accès internet maison. N’oubliez pas l’électricité, la redevance Serafe ainsi que vos abonnements comme Netflix ou une salle de sport.
L’ensemble de ces postes forme votre TOTAL des charges fixes. C’est le montant incompressible à payer chaque mois.
Les frais variables
À l’inverse des charges fixes, les dépenses variables fluctuent selon vos habitudes. Il convient donc de faire une estimation réaliste. On y retrouve l’alimentation, les restaurants, les loisirs comme les jeux vidéo ou encore les vêtements.
En outre, la franchise et la quote-part LAMal ou LCA intègrent cette catégorie. En effet, ces frais de santé surviennent au fil de vos consultations. Enfin, gardez une marge pour les cadeaux d’anniversaires ou de fêtes.
En additionnant vos charges fixes et variables, vous obtenez votre TOTAL des dépenses globales. Ce chiffre définit votre capacité réelle d’épargne.
Faire les calculs et savoir où économiser
Il faut maintenant effectuer vos calculs mensuels et annuels. Vous obtiendrez ainsi une vision claire de vos finances. Avez-vous repéré des dépenses exagérées au quotidien ? Payez-vous vraiment le juste prix pour vos abonnements ? Établir son budget chaque année reste la meilleure habitude pour garder le contrôle de son argent.
D’ailleurs, cette vue d’ensemble de vos finances ouvre la voie vers la liberté financière. En posant chaque chiffre sur un tableau, vous débusquez les postes surdimensionnés et les fuites d’argent invisibles. Par conséquent, cette visibilité vous aide à couper les dépenses inutiles sans impacter votre qualité de vie.
Ce bilan financier complet termine la phase de diagnostic. Désormais, vos chiffres et vos marges de manœuvre sont clairement identifiés. C’est pourquoi le chapitre suivant vous guidera pour optimiser vos dépenses. Vous apprendrez à réduire vos frais bancaires et vos abonnements pour économiser dès aujourd’hui en Suisse.
20.- offert lors votre inscription sur QoQa.ch
Bénéficiez de 20.- offert lors de votre inscription sur QoQa avec le code « FRIEND-N5M858 ». Valable dès 50.- d’achat.
La règle générale recommandée est la méthode 50/30/20 : 50 % pour les besoins essentiels, 30 % pour les loisirs et au moins 20 % dédiés à l’épargne et à la prévoyance.
L’utilisation d’une application de budget automatisée ou d’une banque en ligne (comme Neon ou Yuh) permet de catégoriser automatiquement vos flux financiers sans saisie manuelle quotidienne.
Oui, mettre en place un virement automatique mensuel dès la réception du salaire évite les mauvaises surprises lors du décompte final et permet de lisser la charge fiscale tout au long de l’année.
Commentaires
2 réponses à « 1. Établir un budget »
[…] 1. BudgéterFaire son budget […]
[…] 1. BudgéterFaire son budget […]