L’investissement dit responsable s’est imposé partout en Suisse. Impossible d’ouvrir un site bancaire ou de choisir une stratégie pour son épargne sans tomber sur le fameux acronyme ESG pour environnement, social et gouvernance. En clair, le secteur financier vous vend la promesse absolue : faire fructifier votre argent tout en sauvant le climat.
Mais quand on gratte sous la glace pour regarder la composition réelle des portefeuilles, le réveil est froid. Entre critères opaques, géants de la pollution étiquetés durables et greenwashing institutionnel, on ne sait pas trop comment faire pour faire face à l’inflation. Voici ce qu’il faut vraiment savoir sur ce système pour comprendre ce qu’est réellement le critère ESG et quelles sont les alternatives vertes en Suisse pour son compte en banque ou son plan d’épargne par investissement.
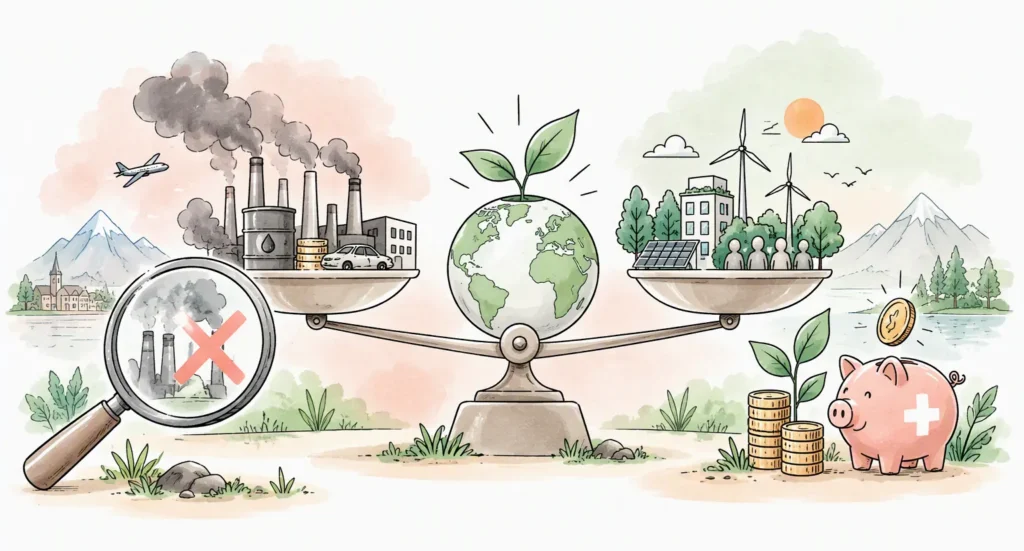
Que cachent vraiment les trois lettres de l’ESG ?
Sur le papier, l’analyse ESG prend en compte trois critères pour mesurer la qualité d’une entreprise en plus de ses rapports financiers :
- Environnement (E) : Bilan carbone, gestion de l’eau, traitement des déchets et transition énergétique.
- Social (S) : Conditions de travail, égalité salariale et respect du droit humain.
- Gouvernance (G) : Indépendance des administrateurs, rémunération des patrons et transparence.
L’intention paraît noble. En pratique, c’est souvent devenu un simple outil marketing pour les banques.
Les trois gros pièges de la grille de notation ESG
La jungle des notations
Contrairement à la comptabilité financière classique où les règles sont strictes, il n’existe aucun standard universel pour l’ESG. Chaque agence de notation cuisine ses propres algorithmes. À ce titre, MSCI est devenu l’un des principaux acteurs de ce marché en vendant aux banques des scores durables qui évaluent le risque financier du climat sur les entreprises plutôt que l’impact réel de ces entreprises sur la planète. Résultat absurde : une boîte peut hériter d’un score AAA chez MSCI et se faire démolir avec un BB chez un concurrent comme Sustainalytics. Pour un épargnant suisse, comparer deux fonds durables relève du parcours du combattant.
Le piège de la compensation
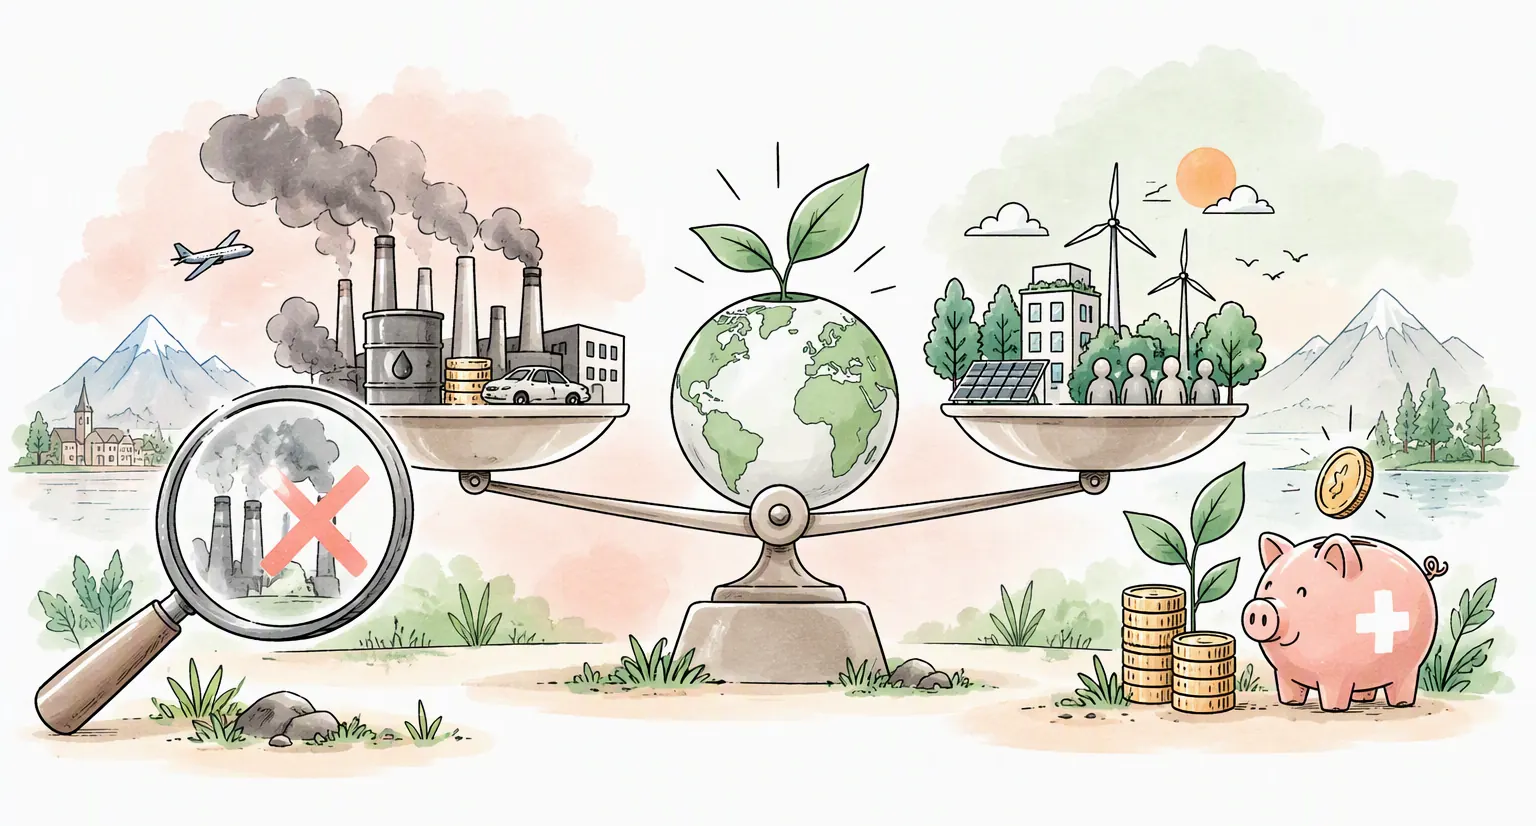
La note finale étant une moyenne compensée, le social et la gouvernance peuvent sauver la mise de l’environnement. Une multinationale du pétrole ou du secteur minier peut détruire des écosystèmes mais s’en sortir avec une excellente note globale parce qu’elle affiche une parité irréprochable au conseil d’administration et d’excellentes conditions de travail au siège. C’est exactement comme ça qu’on retrouve des monstres polluants ou des géants de la fast fashion au cœur de fonds dits écoresponsables.
La supercherie du Best in Class
La plupart des ETF ESG appliquent cette logique qui consiste à sélectionner les élèves les moins pires d’un secteur donné. Résultat : vous achetez un fonds ESG qui embarque les pétroliers les moins polluants de la bande, mais qui restent de toute façon des pétroliers.
La Suisse face au greenwashing : quelles sont les alternatives vertes ?
En tant que première place mondiale, la Suisse joue un rôle majeur dans la finance. Une initiative pour la place financière durable a été déposée à Berne et devrait améliorer la sérionité liée aux investissements durables. Il existe également quelques acteurs économiques qui ouvrent la voie au changement.
La Banque Alternative Suisse (BAS) : l’éthique sans compromis
Pendant que les géants de la place bancaire ajustent leurs algorithmes, des acteurs historiques comme la Banque Alternative Suisse démontrent qu’une autre voie est possible, du moins pour les comptes bancaires. Dans les banques traditionnelles, l’argent part dans des entreprises parfois peu éthiques avec une opacité d’information. La Banque Alternative Suisse propose un autre modèle :
- Exclusion sèche : Application d’un filtre radical sans calcul savant pour l’armement, le nucléaire, les énergies fossiles, les violations des droits humains ou les OGM.
- Fléchage du capital : L’argent est investi directement dans l’économie réelle comme l’agriculture bio, les logements écologiques, les énergies renouvelables et les projets sociaux.
- Transparence totale : Publication de l’intégralité des crédits accordés pour que chaque déposant sache exactement où dort son argent.
Certes, vous devez payer votre compte un peu plus cher qu’ailleurs avec moins d’avantages, mais votre argent est durablement investi en arrière-plan. La carte Mastercard Neon reste un bon complément notamment pour les achats à l’étranger. L’approche portée par cette banque montre la différence fondamentale entre un investissement ESG passif et une finance éthique active. Par contre, les placements durables à la BAS restent relativement chers pour un revenu modeste.
Inyova : l’investissement d’impact en direct
Pour investir directement son épargne ou son 3ème pilier sans passer par des fonds classiques, l’acteur suisse Inyova propose une approche centrée sur l’investissement d’impact en direct. Sa grille tarifaire est transparente, mais reste néanmoins plus chers que des solutions tel finpension ou viac :
- Portefeuille classique : Frais de gestion entre 0,9 % et 1,2 %.
- Prévoyance 3ème pilier 3a : Tarif fixe de 0,8 % par an.
- Obligations vertes (Inyova Grow) : Prélèvement de 0,95 % par an sur les intérêts.
L’un des points fort d’Inyova est que vous avez le droit de vote sur les entreprises que vous détenez, ce qui n’est pas le cas pour la majorité des néobanques.
Comment placer son argent en accord avec ses valeurs ?
Si vous voulez plutôt que votre épargne, votre 3ème pilier ou votre libre passage servent la transition sans céder au marketing, voici les réflexions à mener pour trouver une alternative :
- Ne vous arrêtez jamais au nom du fonds : Un produit étiqueté clean energy ou ESG aware peut réserver de bien mauvaises surprises. Allez directement analyser la liste des dix premières positions du fonds. C’est un jeux très difficile et souvent opaque.
- Exigez des filtres d’exclusion stricts : Privilégiez les stratégies basées sur l’exclusion ferme.
- Tournez-vous vers des spécialistes engagés : Pour vos comptes du quotidien ou vos investissements, des établissements comme la Banque Alternative Suisse ou des plateformes comme Inyova offrent des garanties qu’aucune grande banque commerciale ne peut aligner.
- Vérifiez la politique de vote : Regardez si le gestionnaire de votre fonds utilise réellement son poids lors des assemblées générales pour voter contre les résolutions destructrices des multinationales.
Soyons honnêtes, à moins de placer sur des critères ESG avec finpension ou VIAC, les alternatives dites vertes sont plus coûteuses et grignotent donc votre économie à petit feu. En conclusion, il convient à chacun de faire un choix en fonction de ses propres critères éthiques, de sa capacité à payer des frais plus élevés, ou d’accepter que les critères ESG ne sont pas parfaits.
Laisser un commentaire