Chaque automne, c’est le même rituel en Suisse : l’Office fédéral de la santé publique (OFSP) annonce les nouveaux tarifs de l’assurance obligatoire des soins (LAMal). La chasse aux économies est lancée.
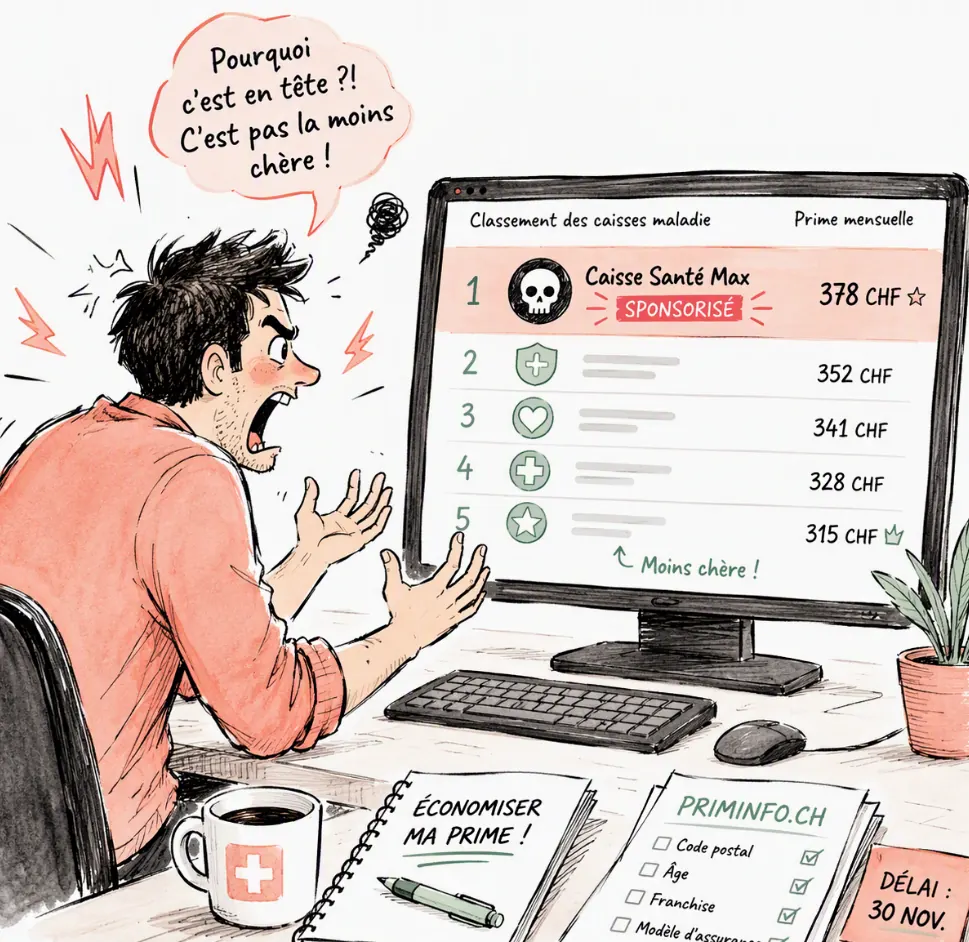
Mais avant de vous précipiter sur les comparateurs privés en ligne, un détail essentiel peut changer la donne : tous les comparateurs ne sont pas neutres.
Si vous voulez dénicher la prime la moins chère pour votre commune sans aucun biais commercial, un seul outil fait foi : Priminfo, le calculatrice officielle de la Confédération suisse (éditée par l’OFSP).
Comparis vs Priminfo : Quelle est la différence ?
Pour comparer les primes, la plupart des assurés ont le réflexe d’utiliser des plateformes comme Comparis, bonus.ch ou d’autres courtiers en ligne. Bien que ces outils soient ergonomiques, leur modèle économique repose sur l’affiliation et la publicité.
Les comparateurs privés (Comparis, Bonus.ch, etc.)
- Leur modèle : Ce sont des entreprises privées à but lucratif.
- Le biais potentiel : Les caisses maladie payent pour figurer en tête de liste, afficher des bannières promotionnelles ou recevoir des demandes de devis (génération de leads).
- Le risque : Certains filtres ou affichages par défaut peuvent mettre en avant des partenaires commerciaux plutôt que l’offre la plus économique pour votre profil.
Priminfo (Le portail officiel de la Confédération)
- Son statut officiel : Édité et géré directement par l’Office fédéral de la santé publique (OFSP).
- La neutralité absolue : Aucun partenariat commercial, aucune publicité, aucun frais d’intermédiaire.
- L’exhaustivité garantie : 100 % des caisses maladie autorisées en Suisse et l’ensemble de leurs modèles y sont répertoriés sans exception ni mise en avant payante.
Comprendre les différents modèles d’assurance (LAMal)
Changer de caisse n’est pas la seule option : changer de modèle d’assurance permet souvent de réaliser de substantielles économies de prime.
| Modèle d’assurance | Principe de fonctionnement | Économie potentielle |
| Standard (Base) | Libre choix du médecin. Vous consultez directement le spécialiste de votre choix. | 0% (Tarif de référence) |
| Médecin de famille | Vous vous engagez à consulter toujours votre médecin traitant en premier lieu (sauf urgences et gynécologie/ophtalmologie). | 10% à 15% |
| HMO (Réseau de soins) | Vous devez vous adresser au centre médical (HMO) auquel vous êtes rattaché. | 15% à 20% |
| Telmed (Télémédecine) | Vous devez obligatoirement appeler une centrale médicale téléphonique d’évaluation avant toute consultation physique. | 15% à 20% |
| Modèles digitaux (App) | Vous saisissez vos symptômes sur une application dédiée qui vous oriente dans votre parcours de soins. | Jusqu’à 25% |
Attention aux règles du jeu : Si vous ne respectez pas la règle du modèle sélectionné (par exemple, consulter un spécialiste sans contacter au préalable la centrale Telmed), l’assurance peut refuser de rembourser la facture.
Méthode pas à pas : Comment bien optimiser sa prime sur Priminfo ?
- Rendez-vous sur le site officiel de la Confédération : Priminfo.ch.
- Indiquez votre code postal et votre tranche d’âge (les primes varient fortement d’une région à l’autre).
- Choisissez la bonne franchise :
- Franchise 2’500 CHF : Indispensable si vos dépenses de santé annuelles sont très faibles (moins de 2’000 CHF par an).
- Franchise 300 CHF : À privilégier en cas de suivi médical régulier ou de traitements coûteux.
- Règle d’or : Évitez absolument les franchises intermédiaires (500, 1’000, 1’500, 2’000 CHF), elles sont mathématiquement défavorables en Suisse.
- Sélectionnez un modèle alternatif (Médecin de famille, Telmed ou HMO) pour faire baisser la facture sans réduire vos prestations légales.
Délais et démarches : Générez votre lettre de résiliation officielle sur Priminfo
L’assurance de base (LAMal) offre exactement les mêmes prestations légales, quelle que soit la caisse. Vous ne risquez aucun refus en changeant d’assureur.
- La date limite incontournable : Votre courrier doit parvenir à votre caisse maladie actuelle au plus tard le 30 novembre (c’est la date de réception effective par l’assureur qui fait foi, et non le cachet de la Poste).
- Utilisez les modèles de lettres officiels de Priminfo : Pas besoin d’inventer la formulation ou de payer un service tiers. L’OFSP met directement à disposition sur Priminfo des modèles de lettres types gratuits (au format Word/PDF) prêts à remplir
Conseil pratique : Téléchargez la lettre type directement sur Priminfo, complétez-la avec vos coordonnées et votre numéro d’assuré, puis envoyez-la en courrier recommandé avant la mi-novembre pour éviter tout retard postal.
N’attendez pas les derniers jours pour faire vos simulations sur le portail de la Confédération. Chaque franc économisé sur votre assurance maladie est un franc réinvesti dans votre épargne !
Toutes les caisses maladie en Suisse offrant exactement les mêmes prestations légales pour l’assurance de base (LAMal), la « meilleure » assurance est simplement la moins chère pour votre commune et votre profil. Pour trouver l’offre la plus avantageuse sans biais commercial, utilisez la calculatrice officielle de la Confédération sur Priminfo.ch.
Ajuster votre franchise :
Optez pour la franchise maximale (2’500 CHF) si vous êtes en bonne santé, ou la minimale (300 CHF) en cas de soins fréquents.
Changer de modèle d’assurance :
Choisir un modèle alternatif (Médecin de famille, Telmed, HMO ou application digitale) permet d’économiser entre 10 % et 25 % sur vos mensualités.
Changer de caisse :
Comparez les offres sur Priminfo et résiliez votre contrat actuel avant le 30 novembre.
Votre lettre de résiliation doit parvenir à votre caisse maladie actuelle au plus tard le 30 novembre à 17h00. Attention, c’est la date de réception effective par l’assureur qui fait foi, et non le cachet de la Poste. Il est vivement conseillé d’envoyer votre courrier en recommandé au plus tard à la mi-novembre, ou d’utiliser les modèles de lettres types officiels disponibles gratuitement sur Priminfo.
Laisser un commentaire